カテゴリー

柏市の保育料ガイド|算定・無償化・納付方法を公式情報で確認
柏市で認可保育施設などの利用が決定した、あるいは利用を検討している家庭にとって、毎月支払う保育料(保育利用料)の仕組みを正しく把握しておくことは、家計管理のうえで極めて重要な実務です。
保育料の算定ルールは全国一律の部分と自治体独自の基準が組み合わさっており、世帯の住民税額や子どもの年齢、きょうだいの構成、利用する施設の種別によって手続きや確認先が細かく分かれています。「いつの税額が使われるのか」「多子軽減はどう適用されるのか」「どこに支払うのか」をあらかじめ整理しておかなければ、想定していた金額や納付方法と異なり戸惑うことになりかねません。
本記事では、柏市の公式案内を根拠に、保育料が決まる実務フロー(施設種別→利用月→市民税の対象年度→軽減制度→納付先)をステップに沿って整理します。年度改訂や世帯状況の変動による誤認を防ぐため、固定的な階層料金表は掲載せず、手元の税通知書類をもとにご自身で正確に確認できる手順を解説します。

編集チームでは、保育料は月額だけを探すのではなく、施設種別・利用月・参照する住民税年度をそろえてから軽減と納付先を確認するのが実務的だと考えています。
この記事の要点
- 保育料は施設区分と利用月から算定条件を確認する
- 住民税の参照年度は4月分と9月分で切り替わる
- 決定通知と市の案内で軽減・納付先を照合する
目次
柏市の保育料は施設区分と利用月を分けて確認する
柏市における保育利用料を確認する際は、まず「利用している(または利用予定の)施設種別」と「算定の対象となる利用月」の2軸を明確に切り分ける必要があります。
保育所等の利用料は、すべての認可施設で全く同じ窓口や同一の運用がなされているわけではありません。柏市が利用調整を行う認可保育施設には、大きく分けて以下の区分が存在します。
- 市立認可保育園
- 私立認可保育園
- 認定こども園(保育部分・教育部分)
- 小規模保育事業所(地域型保育給付)
- 事業所内保育事業所(地域型保育給付)
保育料の算定基準そのものは国の基準および柏市の基準に基づいて共通の基準額が設定されていますが、実際の徴収主体(納付先)や付帯費用(給食費・延長保育料・教材費など)の取り扱いは施設種別によって異なります。
さらに、利用料は年度単位(4月〜翌年3月)で完全に固定されるわけではなく、1年間のなかで算定基準が改定されるタイミングが設定されています。そのため、「〇年〇月分の保育料は、どの施設に対して、どの時点の課税情報に基づいて支払うのか」という順序立てた視点が不可欠です。
※認可外保育施設等を利用する場合の補助や手続きは認可施設とは別の制度枠組みとなるため、本稿で解説する認可保育施設の利用料算定フローとは明確に分けて考える必要があります。
編集チームの実務アドバイス
保育料の金額を調べるときは、まず施設の種類と利用月を特定し、該当する算定年度を柏市の案内で確認します。家族構成や税情報が変わったときは、自己計算で決めつけず市の窓口へ確認してください。問い合わせ前に、利用月・施設種別・家族や税情報の変化をメモし、通知書と案内のどの項目を照合したいか整理しておくと、確認したい条件を窓口へ伝えやすくなります。
算定の基準になる市民税と4月・9月の切り替わり
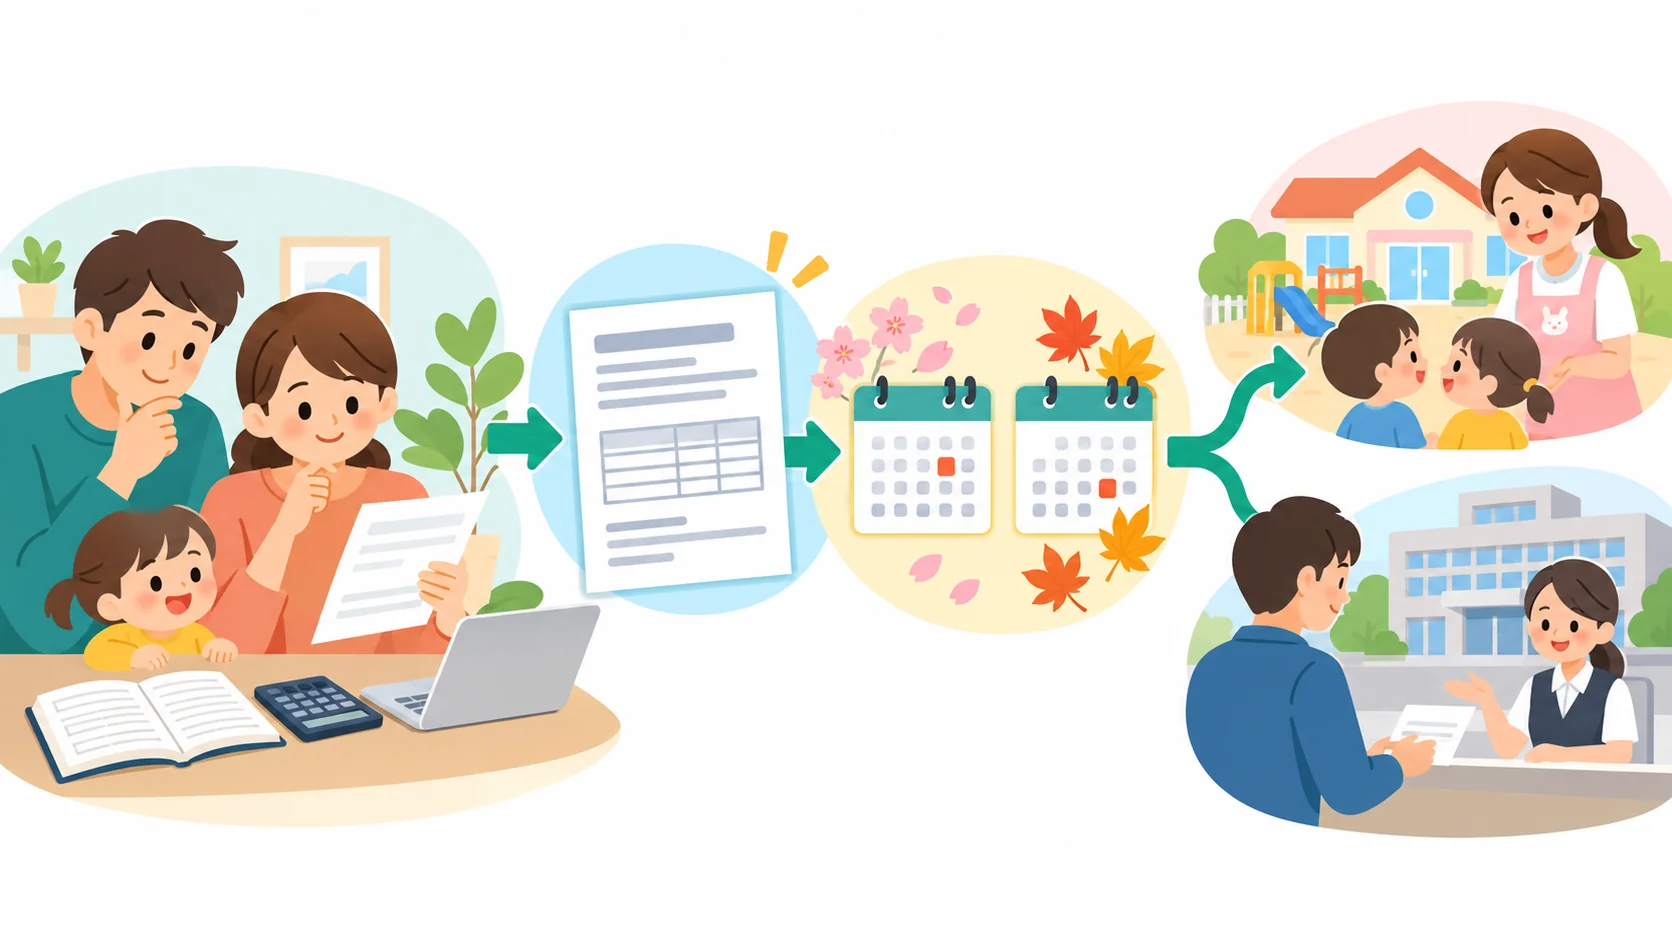
柏市の認可保育施設における利用料は、保護者の「市民税所得割額」を基準に決定されます。この計算ルールには、対象となる税金の種類と、年度途中で行われる算定基準の切り替わりという2つの重要ポイントがあります。
算定対象となる税額と合算ルール
保育料を計算する際の基礎となるのは、所得税ではなく「住民税(市民税)」の「所得割額」です。均等割額や利子割額などは含まれません。また、税額控除のうち住宅借入金等特別控除(住宅ローン控除)や寄附金税額控除(ふるさと納税など)については、保育料算定の計算上は控除前の税額を用いて再計算される点に注意してください。税額控除の適用によって住民税の納税額が下がっていても、保育料の階層区分は下がりません。
原則として、原則同居している児童の「父」および「母」双方の市民税所得割額を合算して世帯の税額階層を判定します。
ただし、父母の合算収入が一定基準未満である場合など、祖父母等の同居親族が世帯の主たる生計維持者と判断されるケースでは、同居の直系親族の市民税所得割額が合算対象となることがあります。詳細な要件や生計維持者の判定基準については、柏市保育利用料の公式案内にて確認が必要です。
4〜8月分と9〜翌3月分の切り替わりサイクル
柏市の保育料は、年に2回、算定に用いる住民税の課税年度が切り替わります。住民税の税額決定通知書が手元に届くのは毎年5〜6月頃であるため、新年度が始まる4月の段階では、その年の最新の税額がまだ確定していません。そのため、以下のような切り替わりサイクルが定められています。
| 利用月 | 算定の基礎となる課税年度 | 課税の基準となる前年所得 |
|---|---|---|
| 4月分〜8月分 | 前年度の市民税所得割額 | 前々年1月〜12月の所得 |
| 9月分〜翌年3月分 | 当年度の市民税所得割額 | 前年1月〜12月の所得 |
たとえば、ある年度の4月に入所した場合、4月から8月までの保育料は「前年度」の市民税所得割額をもとに算定されます。そして、同年9月分以降の保育料からは、その年の6月に決定した「当年度」の市民税所得割額をもとに再算定されます。
前年に転職や休職、育児休業、あるいは配偶者の復職などによって所得が大きく変動していた場合、9月分の保育料から階層区分が変更となり、利用料が増額または減額されることになります。事前の資金計画を立てる際は、4月時点の金額が翌年3月まで継続するわけではないという点に留意してください。
※住民税の税情報が未申告の場合の扱いは世帯状況によって異なるため、柏市の窓口で確認してください。申告手続きは期日内に行うことが必須です。
0〜2歳クラス・3〜5歳クラスと無償化を確認する
国が実施する「幼児教育・保育の無償化」制度により、子どもの年齢区分や世帯の課税状況によって利用料の負担有無が大きく異なります。
年齢クラスごとの無償化の対象範囲
柏市における無償化の適用状況は、原則として「クラス年齢」で区分されます。誕生月を迎えて満3歳になった時点ではなく、4月1日時点の満年齢に基づく「クラス」で判定される点に注意してください。
- 3〜5歳クラス(年少・年中・年長): 世帯の所得水準にかかわらず、認可保育施設等の利用料(基本保育料)は無償となります。幼稚園や認定こども園の教育部分(1号認定)を利用している場合は、満3歳を迎えた当月から無償化の対象となります。
- 0〜2歳クラス: 原則として有償です。市民税の所得割額に応じた利用料が発生します。ただし、市民税非課税世帯に該当する場合は、利用料が無償化されます。
制度の最新の適用条件や改訂情報については、柏市幼児教育・保育の無償化案内にて随時公表されています。なお、令和8年(2026年)10月からは施設等利用費の上限見直しなど関連基準の改定が順次進められているため、対象となる年度の公式情報を必ず参照してください。
無償化に含まれない「別途自己負担費用」
「保育料が無償化された」といっても、保育施設を利用するうえで発生するすべての費用がゼロになるわけではありません。無償化の対象となるのはあくまで「基本の保育利用料」です。
以下のような実費や追加サービス料は、各世帯での自己負担となります。
- 給食費(主食費・副食費): 3〜5歳クラスの副食費(おかず・おやつ代など)は、原則として施設への直接支払いとなります。ただし、年収見合いや階層基準により副食費の免除対象となる世帯には、柏市から別途免除の案内が届きます。0〜2歳クラスの給食費は、月額保育料の中に含まれています。
- 延長保育料: 保育標準時間または保育短時間の認定時間を超えて利用した場合に発生する延長料金は、無償化の対象外であり、各施設が定める料金を支払う必要があります。
- 教材費・行事費・通園送迎費等: 日用品費や行事参加費、園バス代などの実費費用は、各施設の実費徴収基準に従って保護者が直接負担します。
きょうだいの多子軽減を確認する順番
同一世帯から複数の子どもが施設を利用している場合や、扶養している兄・姉がいる場合には、多子軽減(きょうだい割引)の制度が適用されます。ただし、軽減が適用される「子どもの数え方(対象範囲)」は、利用している施設の区分や子どもの年齢、保護者の課税階層によってルールが分かれています。
確認する際は、以下の順番でステップを踏んで整理してください。
ステップ1:施設区分ごとの対象児童の範囲を特定する
認可保育施設(保育認定・2号および3号)を利用する場合と、幼稚園や認定こども園(教育認定・1号)を利用する場合では、きょうだいのカウント対象となる年齢の基準が異なる場合があります。
- 認定こども園(1号認定等)の場合: 小学校3年生までの範囲にいる兄・姉から順に「第1子」「第2子」と数える基準が一般的です。
- 認可保育所・小規模保育施設等(2号・3号認定)の場合: 原則として「保育所等を利用している就学前児童」の中で最年長の子どもを第1子としてカウントします。
ただし、柏市では市民税所得割額が一定の基準以下の世帯(中間所得層〜非課税層)に対して、兄や姉の年齢制限を撤廃し、保護者と「生計を一にする子ども」であれば最年長者から順にカウントする拡充措置が設けられています。
ステップ2:世帯の税額階層と軽減割合を照合する
生計を一にしている子どもが複数人いる場合の一般的な軽減割合は以下のとおりです。
- 第1子:全額負担(基準額)
- 第2子:半額(基準額の50%)
- 第3子以降:無料(0円)
ひとり親世帯や要保護世帯などの特定世帯に該当する場合、市民税の課税状況に応じて、第1子の軽減措置や第2子以降の無償化がより手厚い基準で適用される枠組みも存在します。手元に届く「保育所等利用者負担金決定通知書」に記載された適用区分を確認し、軽減が正しく反映されているかを照らし合わせてください。
注意:多子軽減の対象外となるケースと事前の確認
同居していても別世帯として住民票が分離されていたり、別居の子どもを扶養しているにもかかわらず「生計を一にしている申立」を行っていなかったりする場合、多子カウントから外れてしまうことがあります。特に進学等で別居している上の子がいる家庭や、税法上の扶養親族の記載に変更があった家庭は、自動的に反映されないケースがあるため窓口での事前確認が欠かせません。
保育料の納付先と口座振替・納付書の違い
保育料の決定通知を受けた後、実際にどの窓口へ、どのような手段で支払うのかは施設種別によって厳密に異なります。誤った窓口へ問い合わせたり、支払いが遅延したりしないよう、納付の実務ルールを把握しておきましょう。
納付先と支払い方法の詳細は、柏市保育料納付方法の公式案内に規定されています。
納付先の施設別一覧
保育料の納付先は、以下のように2系統に分かれています。
| 施設種別 | 保育料の納付先 | 備考 |
|---|---|---|
| 市立認可保育園 | 柏市 | 市の会計へ直接納付 |
| 私立認可保育園 | 柏市 | 私立であっても納付先は柏市 |
| 認定こども園 | 各施設 | 施設が指定する納付方法で支払い |
| 小規模認可保育施設 | 各施設 | 地域型保育事業。 施設へ直接納付 |
| 事業所内保育施設 | 各施設 | 地域型保育事業。 施設へ直接納付 |
納付先は施設種別で異なる
私立認可保育園であっても、保育料の納付先は施設ではなく「柏市」となります。一方で、認定こども園や小規模保育事業所を利用している場合は、柏市ではなく「各施設」が直接の納付先となります。きょうだいで認可保育園と小規模保育施設に分かれて在籍している場合などは、納付先が市と施設で別々になる点に注意が必要です。
口座振替と納付書の取り扱い
納付先が「柏市」となる市立・私立認可保育園の場合、支払い方法は原則として口座振替(自動払込)となります。
- 口座振替の原則: 入所決定時または入所前に、指定金融機関への口座振替依頼書を提出します。柏市内の金融機関やゆうちょ銀行等の窓口で手続きを行います。
- 振替開始までの間の「納入通知書」: 口座振替の手続きが完了して実際の引き落としが開始されるまでには、金融機関での登録処理に一定の期間を要します。手続き完了までの間(入所から1〜2か月程度)は、柏市から自宅へ送付される紙の「納入通知書(納付書)」を用いて、金融機関やコンビニエンスストア等の窓口で期日までに納入する必要があります。
- 引落日と残高管理: 柏市の保育料の口座引落日は、原則として各納期限の日(各月末日。末日が金融機関の休業日の場合は翌営業日)です。前日までに指定口座へ十分な残高を用意しておく実務が必要です。
施設へ直接支払う認定こども園や小規模保育施設については、施設ごとに銀行振込、口座引落、クレジットカード決済、集金袋による現金徴収など納付手段が異なります。各施設の利用案内や重要事項説明書を必ず確認してください。
入所直後の1〜2か月は、口座振替依頼書を金融機関に提出していても登録処理が間に合わず、手元に紙の納付書が届くのが通常の流れです。「口座振替を申し込んだから自動で引かれる」と思い込んで納付書を放置してしまうと、督促状の発行や延滞金の対象になりかねません。預金通帳で引き落としが実際に確認できるまでは、届いた納付書に記載された期限内に金融機関等で支払いを済ませてください。
ワンポイント!
利用施設・利用月・市民税の対象年度・軽減の該当状況を順に確認する。納付先は施設種別により柏市または施設に分かれる。
注意!
対象年度や個別の受入条件は変更されることがあります。本文中の柏市公式案内を確認し、個別判断が必要な場合は担当窓口または実施施設へ問い合わせてください。
まとめ|通知と施設区分を見て公式窓口で照合する
柏市の認可保育施設における利用料は、複雑に見えるものの、手順を踏んで要素を分解していくことで確実に把握できます。
最後に、利用料を確認する際の実務フローをおさらいします。
- 施設種別の確認: 認可保育園(市へ納付)なのか、こども園・地域型(施設へ納付)なのかを確認する。
- 子どものクラス年齢の確認: 4月1日時点の満年齢によるクラス判定を行い、無償化対象(3〜5歳等)か課税判定対象(0〜2歳等)かを分ける。
- 課税年度の確認: 4〜8月利用分は「前年度」の市民税所得割額、9〜翌3月利用分は「当年度」の市民税所得割額を参照する。
- 多子軽減・特定世帯の該当有無の確認: きょうだいの人数や生計同一要件、世帯状況を確認し、軽減が適用されるか判定する。
- 納付方法の準備: 口座振替の手続きを進めつつ、切り替わりまでは送付される納付書で期日内に支払う。
申込み前の段階では、正確な保育料を自治体窓口が電話等で断定回答することは制度上困難です。これは、市民税の算定根拠(住宅ローン控除前の所得割額や扶養状況など)を公簿で厳密に確認する必要があるためです。目安を知りたい場合は、勤務先から交付される「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書」や、市役所で取得できる「市民税・県民税課税(非課税)証明書」をお手元に用意したうえで、公式の案内資料と照らし合わせるか、相談窓口を活用することをおすすめします。
保育料に関する細かな疑問については、柏市保育料関連FAQにも実務的な回答がまとめられています。
柏市の保育料に関するよくある質問(FAQ)
- Q1. 入所申込をする前に、自分の保育料が月額いくらになるか市役所に電話すれば教えてもらえますか?
-
A. 申込前の時点で正確な保育料の金額を断定的に回答してもらうことはできません。 保育利用料は、世帯全員の正確な課税データ(市民税所得割額や各種控除内容)を公簿と照合して正式に決定されます。手元に「市民税・県民税の特別徴収税額決定通知書」または「課税証明書」を用意したうえで、柏市が公表している利用料基準額の階層表と照合することで、おおよその目安階層を確認することは可能です。窓口で相談する場合も、必ず税額が分かる資料を持参して相談してください。
- Q2. 4月に入所したときと、秋以降で保育料が変わることはありますか?
-
A. はい、9月分の保育料から金額が変更になる可能性があります。 柏市の保育料は年2回算定ルールを採用しており、4〜8月分は「前年度の市民税所得割額」、9月〜翌3月分は「当年度の市民税所得割額」を基準に決定されます。前年中に収入の増減、転職、休職、育休復帰などがあった場合は住民税額が変わるため、9月分から保育料の階層区分が見直され、金額が上がる(または下がる)ことがあります。
- Q3. 住宅ローン控除やふるさと納税で住民税が減額されている場合、保育料も安くなりますか?
-
A. 安くなりません。 保育料算定の基準となる市民税所得割額は、住宅借入金等特別控除(住宅ローン控除)や寄附金税額控除(ふるさと納税など)、配当控除などの税額控除を「適用する前」の税額を用いて再計算されます。そのため、これらの控除によって実際に納める住民税額が減額されていたとしても、保育料の算定階層には影響しません。
- Q4. 3歳児クラスに進級したら、保育料以外にも費用は一切かからなくなりますか?
-
A. 基本保育料は無償化されますが、副食費(給食費)や延長保育料などの自己負担が別途発生します。 3〜5歳クラスは幼児教育・保育の無償化により月額の利用料(保育料)自体は0円となります。ただし、給食費(主食費・おかずやおやつなどの副食費)や、認定時間を超えて利用した場合の延長保育料、教材費、行事費などは無償化の対象外であり、保護者が直接負担する必要があります(年収条件等により副食費免除となる世帯を除く)。
- Q5. 引き落とし口座を変更したい場合はどのような手続きが必要ですか?
-
A. 新たに引き落としを希望する金融機関の窓口等で口座振替の手続きをやり直す必要があります。 認可保育園の保育料引き落とし口座を変更する場合、指定の口座振替依頼書を用いて金融機関窓口で変更手続きを行います。金融機関での手続き完了情報が柏市へ届き、システムに反映されるまでには通常1〜2か月程度の時間がかかります。口座変更の手続き中も、旧口座からの引き落としや納付書による支払いが一時的に発生することがあるため、余裕を持って手続きを進めてください。


