カテゴリー
銀行にファクタリング利用をどう説明する?融資相談前にそろえる資料と説明項目
銀行へ融資を相談する前に、「ファクタリングを使ったことをどう説明すればいいのか」と迷う方は少なくありません。融資への影響をネットの一般論だけで決めつけることはできませんが、利用経緯や金額を尋ねられたときに、契約・入出金・資金使途が食い違わないよう準備することはできます。審査を通す言い回しではなく、事実を短く正確に伝える資料を整えましょう。


編集チームでは、面談用の説明を「なぜ利用したか」「どの取引でいくら受け取り、どう精算したか」「今後どの資金需要があるか」の順に組み立てることを勧めています。結果を保証する話し方はありません。記録と説明が一致していれば、質問された点を落ち着いて確認しやすくなります。
この記事の要点
- ファクタリングの利用有無や融資への影響を一律に決めつけず、質問には事実で答える
- 契約・買取額・手数料・入金・精算・資金使途を時系列でそろえる
- 資料の形式や追加提出は金融機関へ事前確認し、説明できない見通しを約束しない
目次
銀行面談では利用の事実と資金需要を分けて説明する
融資審査でファクタリング利用がどう評価されるかは、金融機関や個別事情によって異なります。「使ったら必ず断られる」「説明すれば必ず分かってもらえる」といった一般化はできません。説明の準備でできるのは、利用した事実、資金が必要になった背景、調達後の入出金を、手元の記録に沿って整理することです。
金融庁が2026年5月に公表した事業性融資に関する基本的な考え方は、金融機関と事業者のコミュニケーションや、事業の実情を理解するための対話を扱っています。これはファクタリング利用の個別評価や融資承認を約束するものではありません。面談では、自社の事実を説明し、金融機関から求められた資料や確認事項を聞き取る姿勢が現実的です。
「なぜ使ったか」は評価ではなく経緯を話す
「資金繰りが悪かった」とだけ答えると、いつ、どの支払いに、いくら必要だったのかが伝わりにくくなります。売掛金の入金予定と事業上の支払日、臨時の支出など、確認できる事実を並べてください。原因を断定できない場合は、そのまま「確認中」と伝え、推測で説明を埋めないようにします。
融資相談とファクタリング会社の審査資料を混同しない
ファクタリングの申込時に使う資料と、銀行へ過去の利用実績や現在の資金需要を説明する資料は目的が異なります。既存の請求書審査資料をそのまま持ち込むだけでなく、面談で聞かれた範囲に合わせて、取引の全体像や資金の動きを示せるようにしましょう。
深掘り!
事実と見通しは分けて話します。「この日にこの金額を受け取った」は記録で確認できる事実、「今後は利用しない予定」は事業計画上の見通しです。見通しは前提条件も添え、確約できない内容まで約束しないようにしましょう。
面談前に整理する6項目|時期・背景・金額・精算・使途・見通し
資料を並べる前に、説明する項目を決めておくと抜けを見つけやすくなります。すべてを長く説明する必要はありません。質問に応じて、該当する記録を出せる状態に整えます。
| 説明項目 | 事前に確認する内容 | 裏付けの例 |
|---|---|---|
| 利用時期・回数 | いつ、何回利用したか | 契約書、取引一覧 |
| 利用の背景 | どの入金・支払いのずれがあったか | 請求書、支払予定、資金繰り実績 |
| 債権額と手取り | 額面、買取額、費用、実際の入金額 | 見積書、精算明細、口座明細 |
| 回収・精算 | 売掛先からの入金と業者への送金状況 | 通帳、振込記録、精算書 |
| 資金使途 | 受け取った資金を何に使ったか | 送金明細、領収書、支払記録 |
| 今後の見通し | 予定している資金需要と前提 | 受注・入金予定、資金繰り表 |
利用が複数回ある場合は、案件ごとに日付・債権額・手取り額・費用・精算状況を並べます。合計額だけを見せるより、どの取引がどの入金に結び付くか確認しやすくなります。会計上の勘定科目や税務処理の詳細は、面談説明と切り分け、顧問税理士等に確認してください。
精算が完了していない利用があるとき
「精算済み」とまとめず、売掛先からの入金日、業者への送金額・送金日、残っている確認事項を分けて示します。未確認の金額は推定で埋めず、明細を取り寄せる予定と確認先を記録してください。
持参資料は契約・口座・資金使途を一続きで見られる形にする
資料は分厚くすることが目的ではありません。説明する事実の根拠をすぐ確認できるよう、必要な範囲を整理します。どの資料を提出するか、原本が必要か、口座明細の対象期間やマスキング可否は、面談予約時に金融機関へ尋ねてください。
- ファクタリング契約書・見積書・精算明細を案件ごとにまとめる
- 買取実行時の入金と、売掛先からの入金・精算送金を口座明細で照合する
- 資金使途を尋ねられた場合に備え、支払先・金額・日付が分かる記録を用意する
- 現在の売掛金・入金予定・支払予定を、面談日時点で更新する
- 提出資料の一覧を作り、原本・写し・追加提出の要否を金融機関へ確認する
口座明細や契約書は、必要範囲を自分で判断して隠したり、数字を加工したりしないでください。個人情報や取引先情報の扱いが気になる場合は、提出前に金融機関へマスキングの可否と方法を確認します。
金融庁の事業者と金融機関の信頼関係に基づく事業性融資に関する基本的な考え方では、事業者の状況や事業計画に基づく対話の考え方が示されています。具体的な提出書類や面談方法は各金融機関で異なるため、同資料を個別審査の基準と読み替えず、必要書類は相談先へ直接確認しましょう。
実践ツール!
持参資料の表紙に「資料名・対象期間・説明する項目」を一行で記載しておくと、質問に合わせて該当資料を開きやすくなります。契約書のページ番号、精算明細の案件名、口座明細の入金日を同じ一覧表に転記し、提出前に金額と日付を照合してください。
数字の食い違いを防ぐ説明メモと資金繰り見通し
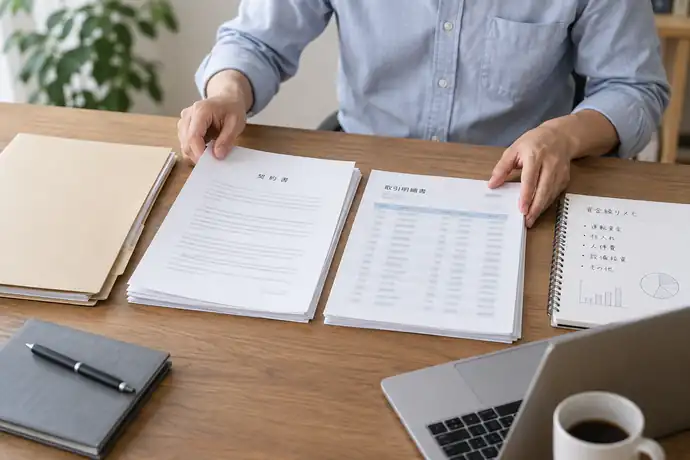
説明メモは、利用に至った事情、実際の受取額、精算状況、資金使途、今後の予定を短く整理するためのものです。特定の話し方で審査に通るわけではありません。資料と口頭説明が一致するよう、事前に自分で読み返すために使います。
| 説明メモの欄 | 記入例(事実に合わせて記入) |
|---|---|
| 利用した時期・対象債権 | 契約日、売掛先、対象請求の識別情報 |
| 利用した背景 | 入金予定日と先行した事業支出、その根拠資料 |
| 受取額・費用 | 債権額、買取額、差引費用、入金日 |
| 回収・精算状況 | 売掛先入金日、精算送金日、未確認事項 |
| 資金使途 | 支払先、支払額、支払日と記録の所在 |
| 今後の資金需要 | 入金・支払予定、前提条件、未確定の項目 |
今後の予定を示す場合は、確定した受注・入金と、まだ確定していない見込みを区別します。月次資金繰り表を作るなら、過去の実績と将来の予測を分け、ファクタリングの手取りや手数料を記録上の事実として示します。借入れを前提にした計画を説明する場合も、融資実行を前提条件として明示し、承認前に確定した資金として扱わないようにしましょう。
質問への答えを一文で準備する
「なぜ利用したのか」には背景と対象期間、「いくら受け取ったか」には明細で確認した金額、「今後どうするか」には確定事項と未確定事項を分けて答えます。すぐに分からない質問は、曖昧な回答で埋めず「資料を確認して回答します」と伝え、追加提出の方法を確認してください。
将来の計画がまだ固まっていないとき
確定した受注・入金予定と、調整中の案件を分けて伝えます。利用停止や借換えなどを確約するのではなく、現時点で決まっている対応、判断に必要な条件、次回見直す時期を説明してください。
ファクタリングと報酬前払いなどの仕組みや一般的な選択軸を整理したい場合は、前払いサービスとファクタリングの違い・選び方も参考になります。
編集チームの実務アドバイス
面談前日に数字を合わせようとすると、契約書・口座明細・会計記録のどれを正とするか分からなくなることがあります。まず契約と実際の入出金を照合し、差があれば理由と確認先をメモしてください。分からない数字を整った説明に見せるより、確認中と伝えて後日資料を出すほうが、説明の筋を保ちやすくなります。提出先と控えの保管場所も一覧に残しましょう。
まとめ|審査結果を予想せず、利用実績を資料で説明する
ファクタリングの利用が融資判断へどう影響するかは、金融機関や個別事情によって異なり、一般論で保証できません。面談前に整えられるのは、利用時期、対象債権、額面と手取り、費用、入出金・精算、資金使途、今後の見通しを、資料と一致する形で説明できる状態です。
提出資料の範囲や形式は金融機関へ事前に確認し、未確定の計画は事実と分けて伝えましょう。審査に通る言い回しを探すより、記録に基づく説明と質問への確認を重ねることが、面談準備としてできる着実な対応です。
銀行への説明と面談準備に関するよくある質問
- 一度だけ利用してすでに精算済みでも説明資料は必要ですか?
-
金融機関から質問された範囲や提出依頼に応じて準備します。一度だけで精算済みの場合も、契約日・手取り額・精算状況を確認できる記録があると、事実を説明しやすくなります。必要な期間や形式は面談先へ確認してください。
- ファクタリングを利用したことを自分から伝えるべきですか?
-
融資相談で利用状況を尋ねられた場合は、正確に回答してください。どの範囲まで事前に説明するか迷うときは、利用時期や精算状況を整理し、面談先へ確認したい事項として準備します。利用を隠す方法や発覚可能性を推測することはできません。
- 面談で追加資料を求められたら、何を出せばよいですか?
-
求められた資料名、対象期間、提出期限、原本・写しの別を確認します。契約書や口座明細など個人・取引先情報を含む資料は、提出方法やマスキングの可否を金融機関に確認し、指示された範囲で用意してください。
- 2社間と3社間で説明資料は変わりますか?
-
売掛先から誰が入金を受けるかなど、取引の流れが異なるため、手元にある入金・精算記録の種類は変わり得ます。ただし必要書類を一律に決めることはできません。実際の契約と資金移動を示し、面談先に追加資料を確認してください。
- 利用理由を聞かれたとき、資金管理の失敗と説明すべきですか?
-
自分を評価する言葉を先に置くより、入金と支払いの時期、発生した事業上の支出など、裏付けられる事実を伝えます。原因や再発防止策がまだ確定していない場合は、確認中の点を区別して説明してください。
- 「今後は絶対に使わない」と約束を求められたら?
-
実行できる根拠がない約束はせず、現時点の方針と前提条件を説明します。今後の利用予定や資金繰りの見通しが未確定なら、そのことを明確にし、必要な条件を面談先と確認しましょう。